Akuntansi Keuangan: Standarisasi dan Fungsinya

Hingga saat ini, peranan akuntansi sangat penting dalam membantu pengambilan keputusan yang berkaitan dengan ekonomi, dan peran penting ini semakin disadari oleh banyak pebisnis dan perusahaan. Akuntansi memegang perananan penting dalam membantu tugas manajemen, khususnya saat menjalankan fungsi pengawasan dan perencanaan. Secara garis besar, makna akuntansi keuangan fokus pada pencatatan transaksi keuangan Bisnis atau perusahaan. Pencatatan yang dimaksud adalah pendataan yang dilakukan secara teratur menurut sistem dan lengkap. Transaksi keuangan yang dicatat pun spesifik di dalam suatu bisnis dan dalam kurun waktu tertentu. Sementara, akuntansi keuangan berarti suatu bagian dari akuntansi yang berkaitan erat dengan penyiapan laporan keuangan.

Standarisasi Akuntansi Keuangan

Akuntan dalam suatu perusahaan biasanya bertugas untuk melakukan berbagai pencatatan atau laporan keuangan. Laporan Keuangan yang disajikan harus sesuai dengan Prinsip Akuntansi yang Berlaku Umum, atau harus sesuai dengan Pernyataan Standar Akuntansi Keuangan (PSAK) tentang petunjuk dan prosedur yang berisi tentang peraturan tentang standar pencatatan, penyusunan, dan penyajian laporan keuangan yang mengacu pada teori-teori tentang penafsiran dan penalaran yang mendalam oleh suatu lembaga yang dinamakan Ikatan Akuntan Indonesia (IAI).

PSAK mulai diterapkan di Indonesia pada tahun 1994. Namun, di dalam perkembangan penyusunan standarisasi akuntansi oleh Dewan Standar Akuntansi Keuangan (DSAK), tidak dapat terlepas dari perkembangan penyusunan standar akuntansi internasional yang dilakukan oleh International Accounting Standards Board (IASB). Standar Akuntansi Keuangan Internasional dalam proses konvergensi secara penuh dengan International Financial Reporting Standard (IFRS) yang dikeluarkan oleh IASB,  merupakan suatu standar laporan keuangan yang dapat diterima secara internasional dan mulai diterapkan di Indonesia sejak tahun 2012.

Fungsi Akuntansi Keuangan

Laporan Keuangan yang Harus Dipersiapkan Manajer Perusahaan Properti

Akuntansi keuangan berhubungan dengan penyiapan laporan keuangan bagi pihak luar, misalnya seperti pemegang saham, pemasok, kreditur dan lainnya. Berarti, akuntansi keuangan merupakan sebuah sistem yang mengatur pencatatan transaksi yang dilakukan oleh perusahaan, hingga menyusun laporan mengenai transaksi yang terjadi. Sehingga dapat disimpulkan sebagai suatu kegiatan yang meliputi proses pencatatan hingga penganalisaan data-data keuangan perusahaan dan produk yang dihasilkan dari kegiatan tersebut berupa laporan keuangan. Laporan keuangan tersebut terdiri dari laporan keuangan yang digunakan untuk kepentingan pihak internal maupun pihak eksternal perusahaan.

Salah satu fungsi utama akuntansi adalah untuk memberikan informasi mengenai kondisi keuangan suatu perusahaan. Dengan laporan keuangan, maka dapat dilihat keadaan keuangan di suatu perusahaan dan perubahan apa saja yang telah terjadi di dalamnya. Informasi mengenai keuangan perusahaan sangat dibutuhkan oleh tim manajemen. Karena dapat digunakan untuk membantu dalam membuat atau mengambil keputusan, yang nantinya keputusan tersebut dapat mempengaruhi keadaan perusahaan. Adapun beberapa fungsi akuntansi secara umum, diantaranya adalah sebagai berikut:

  1. Untuk mengetahui dan menghitung laba atau rugi yang telah didapat oleh perusahaan.
  2. Untuk memberikan informasi yang berguna bagi manajemen perusahaan.
  3. Dapat membantu menetapkan hak bagi masing-masing pihak yang memiliki kepentingan di dalam perusahaan, baik itu pihak internal maupun pihak eksternal.
  4. Untuk mengawasi dan mengendalikan berbagai aktivitas yang terjadi pada perusahaan.
  5. Untuk membantu perusahaan dalam mencapai target yang telah ditentukan.

Tahapan Pembelajaran Akuntansi

Terdapat beberapa tahapan dalam pembelajaran akuntansi yang perlu dipahami oleh para pebisnis atau pengusaha. Diantaranya adalah sebagai berikut ini:

  1. Pengantar Akuntansi Dasar, yaitu pemahaman tentang Persamaan Dasar-dasar Akuntansi, Siklus Akuntansi, Penyusunan Kode Akuntansi, Pencatatan Transaksi dan Perkiraan, Jurnal Umum, dan Pembuatan Kertas Kerja Laporan Keuangan.
  2. Akuntansi Keuangan Menengah, Akuntansi Biaya, Penyusunan Laporan Keuangan, yaitu pemahaman tentang Prosedur Akuntansi dan Keuangan, meliputi kebijakan dan prosedur kas dan setara kas, persediaan, piutang, aktiva tetap, hutang, dan pajak.
  3. Akuntansi Keuangan Lanjutan, mempelajari tentang Pembentukan Persekutuan atau Penggabungan Usaha, Integritas Penyajian Laporan Keuangan, dan Analisa Laporan Keuangan. Selain itu juga tentang Penyusunan Laporan Keuangan Konsolidasi, Perubahan Kepemilikan Saham, Penjualan Konsinyasi, Likuidasi Penjualan Angsuran, serta Investasi saham.


Salah satu hasil dari kegiatan akuntansi yaitu laporan keuangan. Laporan keuangan nantinya dapat digunakan untuk kepentingan pihak internal dan eksternal perusahaan. Jenis-jenis laporan yang dihasilkan dari kegiatan akuntansi diantaranya adalah laporan arus kas, laporan laba rugi, laporan neraca, laporan ekuitas, dan berbgai laporan lainnya yang diperlukan oleh bisnis Anda.


https://www.jurnal.id/id/blog/akuntansi-keuangan-standarisasi-dan-fungsinya/

Mengenal Arti dan Fungsi Sistem Informasi Akuntansi dalam Perusahaan

Sistem informasi akuntansi sangat diperlukan oleh sebuah perusahaan yang bergerak dalam bidang apapun, karena mengandung sebuah proses untuk melaporkan kondisi keuangan perusahaan secara akurat dan benar untuk semua pihak yang membutuhkan. Proses tersebut berkaitan dengan teknologi informasi untuk memajukan usaha atau bisnis. Sebenarnya apakah yang dimaksud dengan sistem informasi akuntansi itu? Simak pengertian dan fungsinya di bawah ini!

Pengertian Sistem Informasi Akuntansi

Sistem informasi akuntansi menurut Mulyadi adalah organisasi formulir, catatan, dan laporan yang dikoordinasi sedemikian rupa untuk menyediakan informasi keuangan yang dibutuhkan oleh manajemen guna memudahkan pengelolaan perusahaan (2001). Sedangkan menurut Nugroho Widjajanto (2001), sistem informasi akuntansi adalah susunan formulir, catatan, peralatan termasuk komputer dan perlengkapannya serta alat komunikasi, tenaga pelaksanaannya dan laporan yang terkoordinasi secara erat yang didesain untuk mentransformasikan data keuangan menjadi informasi yang dibutuhkan manajemen.

Dari sini dapat disimpulkan bahwa sistem informasi akuntansi (SIA) merupakan suatu sistem yang terdiri dari berbagai formulir, catatan dan laporan yang telah disusun dan menghasilkan suatu informasi keuangan yang dibutuhkan oleh perusahaan. Dengan demikian manajemen perusahaan dapat melihat keuangan dengan jelas melalui sistem tersebut. Selain itu, manajemen juga dapat mengontrol kinerja dari sistem yang digunakan.

Fungsi Sistem Informasi Akuntansi

Sistem keuangan yang menyediakan informasi memiliki beberapa fungsi dalam keberlangsungan usaha. Berikut beberapa fungsinya:

  1. Mengumpulkan semua data kegiatan bisnis perusahaan dan menyimpan data tersebut secara efektif dan efisien. Selain itu, SIA juga dapat mencatat semua sumber daya yang berpengaruh terhadap usaha tersebut dan semua pihak yang terkait. Dengan fungsi ini, tidak akan ada suatu hal dalam perusahaan yang tidak tercatat.
  2. Mengambil data yang diperlukan dari berbagai sumber dokumen yang berkaitan dengan aktivitas bisnis.
  3. Membuat dan mencatat data transaksi dengan benar ke dalam jurnal-jurnal yang diperlukan dalam proses akuntansi sesuai dengan urutan dan tanggal terjadinya transaksi. Pencatatan ini bertujuan untuk mempermudah pihak-pihak yang membutuhkan dalam pengecekan semua transaksi. Sehingga jika terjadi suatu kesalahan dapat dikoreksi dengan mudah dan dapat diketahui penyebabnya dengan cepat.
  4. Fungsi utama SIA adalah mengubah sekumpulan data menjadi informasi keuangan yang dibutuhkan perusahaan. Informasi ini berbentuk laporan keuangan baik secara manual maupun secara online yang diperlukan oleh semua pihak.
  5. SIA juga berfungsi sebagai suatu sistem pengendali keuangan agar tidak terjadi suatu kecurangan. Dengan sistem ini, keuangan perusahaan dapat dilacak dengan pasti karena sistem pertanggungjawaban yang detail. Fungsi ini dapat menjaga aset perusahaan dan mengurangi risiko untuk penggelapan aset oleh semua pihak terkait.

Jika perusahaan menerapkan sistem informasi akuntansi dengan baik, diharapkan semua laporan dapat disajikan tepat waktu. Jadi semua pihak internal maupun eksternal dapat mengambil keputusan dengan baik mengenai perkembangan perusahaan. Penggunaan SIA yang efektif akan membantu perkembangan perusahaan dalam jangka waktu yang panjang.


https://www.jurnal.id/id/blog/2018-pengertian-dan-fungsi-sistem-informasi-akuntansi-dalam-perusahaan/

Sudah kemahalan beli emas, simak sejumlah instrumen pilihan berikut

Tren kenaikan harga emas yang masih berlanjut membuat investasi di safe haven emas semakin menarik di tengah banyaknya sentimen yang beredar di pasar keuangan global. Asal tahu saja, selain emas ada beberapa aset lainnya yang dianggap pasar sebagai safe haven atau aset imbal hasil dengan risiko rendah yakni currency seperti yen dan dolar AS, serta obligasi milik pemerintah.

Penasihat keuangan Finansia Consulting Eko Endarto mengatakan, meskipun banyak pilihan safe haven di pasar keuangan, namun yang masih cukup menarik saat ini adalah emas. Harapannya, hingga akhir tahun ada peluang bagi harga emas untuk tumbuh hingga 12%.

“Biasanya kalai kondisi tidak menentu, emas jadi pilihan nomor 1, kemudian ke produk-produk obligasi pemerintah dan ketiga baru ke perbankan seperti ke deposito atau tabungan untuk jaga cash,” jelas Eko kepada Kontan.co.id, Jumat (9/8).

Menurutnya, untuk jangka panjang tren harga emas masih akan meningkat. Namun bagi mereka yang baru akan masuk, sebaiknya ditahan terlebih dulu lantaran harga sudah terlalu mahal.

Di sisi lain, investor juga bisa melirik aset-aset yang sudah terdiskon banyak seperti saham atau reksadana saham untuk investasi jangka panjang. Adapun sektor yang bisa dilirik seperti saham milik Badan Usaha Milik Negara (BUMN), sektor konsumsi dan konstruksi.

“Jadi, kalau mau investasi jangka panjang untuk 5-10 tahun, sekarang jadi kesempatannya biar dapat harga diskon,” tambahnya.

Adapun tips bagi investor yang memiliki tipe konservatif, bisa mengalokasikan 10% dananya untuk cash, 50% untuk investasi jangka menengah seperti obligasi dan sisanya bisa dialirkan ke investasi jangka panjang seperti emas. Sedangkan yang memiliki tipe moderat, disarankan untuk mengalokasikan 10% dananya untuk cash, 45% untuk investasi jangka menengah dan 45% untuk jangka panjang. Terakhir untuk investor yang memiliki tipe agresif, 10% dialokasikan untuk cash, 30% untuk investasi jangka menengah dan 60% untuk investasi jangka panjang seperti emas dan reksadana saham.”Kalau untuk currency bukan aset yang berbentuk fisik, nilainya juga sangat bergantung pada negara penerbit. Jadi kami lebih memilih emas,”

sumber:https://investasi.kontan.co.id/news/sudah-kemahalan-beli-emas-simak-sejumlah-instrumen-pilihan-berikut

Peran Penting Sistem Informasi Akuntansi Dalam Perusahaan

Pemanfaatan teknologi informasi memiliki manfaat yang luar biasa besar, terutama bagi perusahaan. Dengan menggunakan teknologi informasi, perusahaan dapat menyediakan, mengelola, dan melaporkan keuangan dengan mudah, cepat, dan akurat. Selain itu, sistem informasi bagi manajemen memiliki manfaat untuk membantu terutama saat proses pengambilan keputusan.

Dalam akuntansi, Anda pasti mengenal Sistem Informasi Akuntansi (SIA) atau sistem informasi yang berhubungan dengan masalah akuntansi. Di bawah ini, kita akan bahas peran penting sistem informasi akuntansi dalam perusahaan.

Tujuan Sistem Informasi Akuntansi

Sistem informasi akuntansi yang dibuat pastinya memiliki tujuan, terutama bagi perusahaan. Berikut tujuan SIA:

  1. Mengumpulkan dan menyimpan segala data aktivitas dan transaksi yang telah terjadi.
  2. Melakukan proses semua data yang terkumpul menjadi sebuah informasi yang bisa mendukung dalam proses pengambilan keputusan dalam perusahaan.
  3. Melakukan kontrol terhadap semua aset perusahaan.

Komponen Sistem Informasi Akuntansi

Komponen Sistem Informasi Akuntansi merupakan gabungan dari beberapa komponen menjadi satu kesatuan yang saling terhubung dan terbentuklah SIA perusahaan. Diawali dari data yang diinputkan oleh manusia kemudian dilakukan pemrosesan data sesuai prosedur yang berlaku sehingga hasilnya akan berupa informasi akuntansi. Agar hasil dari informasi akuntansi bisa akurat, aktual, dan berguna untuk user, maka seluruh komponen SIA harus terintegrasi dengan baik dan benar. Berikut komponen-komponen dalam SIA:

  1. Manusia, menjadi operator dari sistem.
  2. Transaksi, menjadi objek yang akan diinputkan kemudian dilakukan pemrosesan sehingga menghasilkan informasi.
  3. Prosedur, menjadi aturan tentang langkah-langkah yang harus dilakukan dalam melaksanakan kegiatan perusahaan.
  4. Dokumen, sebagai formulir yang berfungsi untuk sarana pencatatan saat transaksi terjadi.
  5. Peralatan, menjadi alat atau sarana yang digunakan untuk pencatatan pada sistem informasi.

Manfaat Sistem Informasi Akuntansi Bagi Perusahaan

Ada beberapa poin yang menjadi manfaat dari sistem informasi akuntansi bagi perusahaan yang harus Anda ketahui, berikut manfaatnya:

  1. Menyediakan informasi yang akurat dan tepat sehingga berdampak pada kemajuan perusahaan.
  2. Meningkatnya efisiensi pada perusahaan sehingga berdampak pada meningkatnya pendapatan.
  3. Meningkatnya kemampuan perusahaan dalam mengambil suatu keputusan secara bijak.
  4. Menambah sharing knowledge perusahaan.
  5. Meningkatkan efisiensi kerja pada bagian keuangan perusahaan karena adanya sistem informasi akuntansi.
  6. Meningkatkan kualitas produk yang dihasilkan.
  7. Mengurangi biaya produksi dan jasa dalam proses pembuatan produk perusahaan.

Dari penjelasan di atas, sistem informasi akuntansi memiliki peran yang penting untuk kemajuan suatu perusahaan. Dengan adanya SIA, perusahaan bisa melakukan semua kegiatannya dengan lebih efektif dan efisien. Selain itu output dari SIA juga dapat di pertanggungjawabkan dalam pengambilan sebuah keputusan.

Dapat dibayangkan jika SIA dalam perusahaan tidak berjalan dengan baik, maka semua akan terhambat termasuk kegiatan bisnis perusahaan menjadi berhenti. Tidak hanya itu, dalam menjalankan perusahaan Anda juga perlu melakukan administrasi keuangan yang baik, SIA di kombinasikan dengan administrasi keuangan yang baik pastinya akan menghasilkan hasil yang lebih baik.


https://www.jurnal.id/id/blog/2018-peran-penting-sistem-informasi-akuntansi-dalam-perusahaan/

Kenali Perbedaan Pembukuan dan Akuntansi

Pembukuan dan akuntansi merupakan dua istilah yang sering ditemukan dalam pengelolaan perusahaan. Keduanya saling berkaitan dan sama-sama penting dalam Keuangan Suatu Perusahaan. Pembukuan adalah langkah awal dari kegiatan akuntansi, dan bisa dikatakan sebagai landasan dasar dalam proses akuntansi. Jika dilakukan dengan benar, maka kegiatan akuntansi akan berjalan dengan baik. Akan tetapi di balik itu semua, pembukuan dan akuntansi juga mempunyai perbedaan. Perbedaan pembukuan dan akuntansi ini kerap kali tidak disadari oleh pemilik bisnis. Padahal, apabila dipelajari lagi secara mendalam, perbedaan pembukuan dan akuntansi sudah dapat dilihat bahkan dari pengertiannya. Untuk penjelasan lebih lengkap, berikut penjelasan lebih dalam mengenai apa saja perbedaan pembukuan dan akuntansi.

Pengertian Pembukuan dan Akuntansi

Perhatikan Hal Berikut Sebelum Memilih Software Akuntansi Terbaik

Perbedaan pertama adalah dari pengertian pembukuan dan akuntansi itu sendiri. Akuntansi merupakan sebuah istilah yang lebih luas. Akuntansi adalah suatu bidang pekerjaan yang berhubungan dengan proses data keuangan dan pendukungnya seperti mencari, mengumpulkan, mencatat, menganalisa,menafsirkan, membuat laporan, dan bahkan membuat kebijaksanaan terkait data keuangan dari pihak yang membutuhkannya. Individu yang bertanggungjawab terhadap proses ini disebut akuntan. Sementara itu, pembukuan adalah tahap mencatat dalam proses akuntansi. Pembukuan mengacu pada aspek penyimpanan catatan akuntansi, dan ini mencakup semua informasi mengenai transaksi dan aktivitas keuangan suatu bisnis. Dari pengertian ini dapat kita simpulkan bahwa pembukuan merupakan bagian dari akuntansi itu sendiri.

Tujuan Pembukuan dan Akuntansi

Setiap transaksi bisnis yang dicatat dalam pembukuan seperti kas, barang, penjualan dan pembelian bertujuan untuk memberikan gambaran mengenai pendapatan dan pengeluaran pada akhir periode akuntansi. Sementara itu, proses akuntansi bertujuan untuk menyediakan berbagai laporan yang dapat menyatukan indikator utama keuangan. Hasilnya adalah pemahaman yang lebih baik tentang profitabilitas aktual, dan kesadaran akan arus kas dalam bisnis. Akuntansi mengubah informasi dari buku besar menjadi pernyataan yang mengungkap gambaran bisnis yang lebih besar.

Kualifikasi

Pemegang buku atau bookkeeper yang bertanggung jawab mencatat transaksi bisnis sehari-hari setidaknya memiliki gelar diploma dalam bidang akuntansi. Seorang pemegang buku dituntut untuk akurat dalam penyajian data, karena buku besar berisikan informasi detail mengenai transaksi perharinya. Seorang pemegang buku juga harus memiliki pengetahuan mengenai topik-topik keuangan yang utama. Selama bekerja, mereka akan diawasi oleh akuntan ataupun pemilik bisnis yang pembukuannya sedang diproses.

Untuk kualifikasi pekerjaan akuntansi, biasanya akan dikelola oleh seorang akuntan yang setidaknya telah memperoleh gelar sarjana. Akuntan juga sebaiknya memperoleh sertifikasi profesional tambahan dengan mengikuti Ujian Sertifikasi Akuntan Publik (USAP). Seorang akuntan pada umumnya mampu mengerjakan tugas yang cukup luas bahkan hingga melakukan melakukan audit, meninjau laporan, dan mewakili klien sebelum IRS. Mereka dituntut untuk teliti, terukur, skeptis, logis, konsisten, disiplin serta patuh terhadap etika yang berlaku.

Ruang Lingkup Kerja

Kegiatan pembukuan antara lain, menerbitkan faktur kepada pelanggan, mencatat faktur dari supplier, mencatat perubahan dalam persediaan, mencatat penerimaan kas dari pelanggan, membayar supplier, memproses transaksi kas kecil, serta memproses payroll. Sementara, kegiatan dalam akuntansi antara lain, membuat daftar akun, menyiapkan Buku Besar, merancang laporan keuangan, menerbitkan laporan manajemen yang disesuaikan dengan isu-isu yang spesifik, membuat anggaran dan membandingkannya dengan hasil sebenarnya, serta membuat laporan pajak dan lain sebagainya.

Analisis

Seorang  pemegang buku memang tidak dituntut untuk memiliki skill yang terlalu banyak, karena proses pembukuan hanya pada pencatatan tanpa memerlukan analisis apa pun. Sementara seorang akuntan haruslah memiliki skill yang mumpuni untuk dapat menganalisis dan menginterpretasikan informasi di buku besar ke dalam laporan.

Meskipun terdapat perbedaan di antara keduanya, namun dalam praktiknya semua hal tersebut bisa saja kabur. Ini karena pembukuan dan akuntansi merupakan hal yang berhubungan dan keduanya pun dapat berkolaborasi. Catatan keuangan yang terorganisir dan keuangan seimbang yang dihasilkan oleh pemegang buku, ditambah dengan strategi keuangan yang cerdas dan pengarsipan pajak yang akurat oleh akuntan, berkontribusi langsung pada keberhasilan jangka panjang setiap bisnis.

Kemajuan teknologi yang menghasilkan otomatisasi dalam berbagai proses pengelolaan keuangan perusahaan juga berperan aktif dalam pengaburan perbedaan ini. Otomatisasi telah membebaskan para pemegang buku dari tugas yang berulang dan monoton. Ini memungkinkan mereka untuk meningkatkan skill dan memegang tugas yang lebih kompleks.


https://www.jurnal.id/id/blog/kenali-perbedaan-pembukuan-dan-akuntansi/

Mengenal Anggaran Kas dan Cara Menyusun Anggaran Kas

Kas merupakan salah satu aset yang menentukan berjalan atau tidaknya operasional perusahaan. Bahkan perusahaan harus memastikan ada kas untuk periode yang akan datang beberapa bulan sebelum periode baru dimulai. Tanpa adanya kas, dipastikan masalah keuangan suatu usaha akan terhambat. Meskipun dalam jangka pendek mungkin bukan suatu masalah yang besar tetapi jika dibiarkan secara terus menerus maka perusahaan dapat mengalami defisit. Karenanya perusahaan memiliki tugas yang besar untuk mengendalikan kas. Sehingga dalam menjalankan operasional untuk menjaga kelangsungan hidupnya, perusahaan juga harus membuat pengendalian kas yang efektif. Lalu bagaimana caranya?

Salah satu cara untuk mengendalikan kas dengan efektif yakni dengan membuat anggaran kas. Anggaran kas memiliki peran yang penting untuk mengendalikan kas. Di mana Anda dapat mengetahui kemampuan perusahaan untuk menambah sumber dana internalnya dan juga memperkirakan saldo kas akhir tahun yang akan ditetapkan.

Apa itu Anggaran Kas?

Menurut Syamsudin, anggaran kas adalah suatu alat yang dapat digunakan oleh manajer untuk memperkirakan kebutuhan-kebutuhan jangka pendek dan mengetahui kekurangan dan kelebihan uang selama periode anggaran atau budget. Selain itu, Munandar (1985), berpendapat bahwa anggaran kas merupakan anggaran yang direncanakan secara rinci mengenai semua jumlah kas dan perubahan-perubahannya dari waktu ke waktu selama periode tertentu di masa yang akan datang, baik perubahan yang berupa penerimaan maupun pengeluaran.

Tujuan Anggaran Kas

Bagi sebuah perusahaan untuk mengetahui keadaan surplus atau defisit kasnya, tidak bisa hanya dengan melihat kegiatan operasionalnya tetapi melalui anggaran kas yang sudah dibuat. Karenanya, anggaran kas dibuat dengan tujuan sebagai berikut:

  1. Alat memantau keadaan kas secara terus menerus.
  2. Menyesuaikan kas dengan total modal kerja, biaya, pendapatan penjualan dan utang.
  3. Memberikan gambaran posisi kas akhir setiap periode dari kegiatan operasionalnya.
  4. Menemukan kekurangan dan kelebihan kas, serta menentukan kebutuhan pembiayaan dari kelebihan kas untuk investasi.
  5. Mengukur keberhasilan atas target yang sudah dibuat.
  6. Alat mengkoordinasi dan mengintegrasikan kegiatan

Cara Menyusun Anggaran Kas

Untuk menyusun anggaran kas sebenarnya cukup mudah, Anda hanya memperhatikan hal berikut:

a. Menghitung Penerimaan Kas

Secara umum, penerimaan kas berasal dari:

– Penagihan piutang

– Penjualan tunai

– Penjualan aktiva tetap

– Penerimaan lain-lain (non-operating), misalnya penghasilan bunga, penghasilan sewa, penghasilan dividen dan sebagainya.

b. Menghitung Pengeluaran Kas

Pengeluaran kas yang terjadi dalam perusahaan biasanya berupa pengeluaran biaya-biaya, baik itu biaya utama (operating) dan biaya-biaya bukan utama (non-operating). Contohnya:

– Pembelian bahan baku secara tunai

– Pembayaran utang

– Pembayaran upah tenaga kerja langsung

– Pembayaran biaya pabrik tidak langsung

– Pembayaran biaya administrasi

– Pembayaran biaya penjualan

– Pembelian aktiva tetap

– Pembayaran lain-lain seperti bunga, sewa, dll.

c. Susun Anggaran Kas

Setelah menghitung pemasukan dan pengeluaran yang terjadi, selanjutnya Anda dapat menyusun anggaran kas. Susunlah dengan seimbang antara pengeluaran dan penerimaan kas. Namun, akan lebih baik lagi jika pengeluaran lebih kecil dibandingkan dengan penerimaan yang masuk, sehingga kondisi keuangan akan mengalami surplus.


https://www.jurnal.id/id/blog/2018-mengenal-anggaran-kas-dan-cara-menyusun-anggaran-kas/

Berbagai Hal Mengenai Sistem Informasi Akuntansi (SIA) untuk Bisnis

Sistem Informasi Akuntansi atau biasa disebut SIA merupakan topik yang penting untuk dipahami oleh Anda. Memiliki SIA yang efektif merupakan hal yang penting bagi organisasi atau entitas untuk keberhasilan jangka panjang. Tidak akan ada cara untuk memutuskan seberapa baik kinerja perusahaan tanpa menggunakan perangkat untuk mengawasi aktivitas-aktivitas yang terjadi. SIA merupakan salah satu alat yang dapat membantu Anda menilai kinerja perusahaan. Oleh karena itu penting bagi Anda memahami mengenai SIA.

Apa Itu SIA?

Sistem adalah rangkaian dari dua atau lebih komponen-komponen yang saling berhubungan, yang berinteraksi untuk mencapai tujuan. Sistem Informasi Akuntansi (SIA) merupakan organisasi formulir, catatan, dan laporan yang dikoordinasi sedemikian rupa untuk menyediakan informasi keuangan yang dibutuhkan oleh manajemen guna memudahkan pengelolaan perusahaan (Mulyadi,2001). SIA terdiri dari lima komponen, yaitu:

  1. Orang-orang yang mengoperasikan sistem tersebut dan melaksanakan berbagai fungsi.
  2. Prosedur-prosedur, baik manual maupun otomatis yang dilibatkan dalam mengumpulkan, memproses, dan menyimpan data tentang aktivitas-aktivitas organisasi.
  3. Data tentang proses-proses bisnis organisasi.
  4. Software yang dipakai untuk memproses data organisasi.
  5. Infrastruktur teknologi informasi, seperti komputer, peralatan untuk komunikasi jaringan, dan peralatan pendukung lainnya

Fungsi SIA

Kelima komponen diatas memungkinkan SIA memenuhi tiga fungsi pentingnya didalam perusahaan/organisasi.

  1. Mengumpulkan dan menyimpan data tentang aktivitas-aktivitas yang dilaksanakan oleh organisasi, termasuk mengenai sumber daya yang dipengaruhi dan pelaku yang terlibat.
  2. Mengubah data menjadi informasi yang berguna bagi pihak manajemen untuk membuat keputusan dalam aktivitas perencanaan, pelaksanaan, dan pengawasan.
  3. Menyediakan pengendalian yang memadai untuk menjaga aset-aset organisasi, termasuk data organisasi, untuk memastikan bahwa data tersebut tersedia saat dibutuhkan, akurat, dan andal.

Manfaat SIA

Adapun manfaat sistem informasi akuntansi dalam dunia usaha sebagai berikut:

  1. Memberikan informasi yang tepat.
  2. Meningkatkan kualitas dan biaya produksi.
  3. Meningkatkan efisiensi.
  4. Meningkatkan kemampuan dalam pengambilan keputusan.
  5. Meningkatkan pengetahuan

Perusahaan membutuhkan SIA yang didesain dengan baik untuk memberikan informasi yang mereka butuhkan seperti untuk perencanaan, pengelolaan, pengendalian yang efektif untuk bisnis Anda. Selain itu SIA juga akan memberikan informasi yang dibutuhkan untuk mempersiapkan laporan keuangan.

https://www.jurnal.id/id/blog/2018-ketahui-tentang-sistem-informasi-akuntansi-sia-untuk-bisnis-anda/

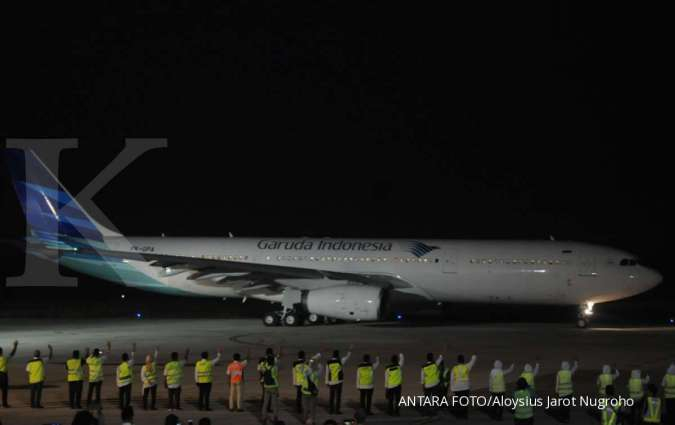
Saham Garuda (GIAA) terbang tinggi, ini penyebabnya

Saham PT Garuda Indonesia (Persero) Tbk (GIAA) melesat tinggi pada perdagangan hari ini, Kamis (8/8). Hingga penutupan perdagangan, harga saham GIAA naik 17,44% ke level Rp 505 per lembar saham. Bahkan, harga saham GIAA sempat menyentuh level Rp 530 per lembar saham pada hari ini.

Analis Paramitra Alfa Sekuritas Evan Fajrin mengatakan, meredanya polemik kasus laporan keuangan masksapai penerbangan pelat merah ini menjadi salah satu sentimen positif yang membuat pergerakan saham GIAA meroket hari ini. “Dari pihak Garuda sendiri pun sudah mematuhi sanksi-sanksi yang diterima untuk menyajikan kembali laporan keuangan tahun 2018 dan telah membayar denda maka menurut saya sih cukup wajar ya,” Selain itu, Garuda juga baru saja merilis laporan keuangan semester I-2019 dengan kinerja yang cukup positif.

Sepanjang semester I-2019 Garuda membukukan laba sebesar US$ 24,11 juta setelah pada periode yang sama tahun lalu mencatatkan kerugian senilai US$ 116,85 juta. Pendapatan meningkat sebesar 9,74% secara tahunan menjadi US$ 2,19 miliar dari sebelumnya sebesar US$ 1,99 miliar.

Di sisi lain, Garuda berhasil melakukan efisiensi pada beban usaha yang mengalami penurunan sebesar 2% menjadi US$ 2,10 miliar dari sebelumnya pada periode yang sama pada tahun lalu sebesar US$ 2,14 miliar.

Adapun sebelumnya, saham Garuda sempat terseok lantaran investor melakukan aksi jual setelah perseroan terbukti memoles laporan keuangan 2018. Adapun hari ini, volume perdagangan saham GIAA mencapai 249,24 juta senilai Rp 121,35 miliar.

Akumulasi beli bersih (net buy) asing tercatat mencapai Rp 287,21 juta. Sejak awal tahun hingga perdagangan hari ini, harga saham GIAA sudah mencatatkan peningkatan hingga 69,46 persen.

sumber: https://investasi.kontan.co.id/news/saham-garuda-giaa-terbang-tinggi-ini-penyebabnya

IHSG kembali menguat di awal perdagangan Kamis, 08 Agustus 2019

Indeks Harga Saham Gabungan (IHSG) dibuka menguat di awal perdagangan Kamis (8/8). Pukul 09.05 IHSG menguat 49,64 poin atau 0,81% ke 6.253,23.

Sebanyak 164 saham naik, 41 saham turun dan 119 saham tak bergerak. Seluruh sektor kompak menguat. Sektor-sektor dengan penguatan terbesar adalah sektor pertambangan yang naik 1,59%, sektor infrastruktur naik 1,31% dan sektor aneka industri naik 0,58%.

Total volume perdagangan saham di bursa pagi ini mencapai 1,20 miliar saham dengan total nilai Rp 497,47 miliar.

Top gainers LQ45 pagi ini adalah:

1. PT Aneka Tambang Tbk (ANTM) (5,47%)
2. PT Vale Indonesia Tbk (INCO) (5,35%)
3. PT Indofood CBP Sukses Makmur Tbk (ICBP) (2,45%)

Top losers LQ45 pagi ini adalah:

1. PT Indocement Tunggal Prakarsa Tbk (INTP) (-0,69%)
2. PT AKR Corporindo Tbk (AKRA) (-0,53%)
3. PT Semen Indonesia (Persero) Tbk (SMGR) (0,20%)

Investor asing mencatatkan pembelian bersih Rp 9,59 miliar di seluruh pasar. Saham-saham dengan pembelian bersih terbesar asing adalah PT Bank Mandiri (Persero) Tbk (BMRI) Rp 13,6 miliar, PT Indofood Sukses Makmur Tbk (INDF) Rp 5,7 miliar dan PT Bank Rakyat Indonesia Tbk (BBRI) Rp 3,3 miliar.

sumber: https://investasi.kontan.co.id/news/ihsg-kembali-menguat-di-awal-perdagangan-kamis-88

Keseimbangan Finansial: Kunci Kesuksesan Bisnis Anda

Ingatkah Anda pada krisis tahun 1998 dimana banyak perusahaan baik kecil maupun besar yang gulung tikar? Saat dimana perekonomian negara sedang memburuk ternyata tidak membunuh semangat beberapa pebisnis untuk mempertahankan bisnis mereka. Bahkan sebagian besar memiliki bisnis yang berkembang hingga saat ini. Kuncinya? Tentu saja keseimbangan Finansial perusahaan.

Keseimbangan finansial hanya dapat diraih jika pebisnis mmemahami setiap kondisi finansial perusahaan, baik ketika lemah maupun kuat. Lalu, bagaimana cara mengetahui kondisi bisnis Anda? Neraca Saldo jawabannya.

3 Komponen Penting!

Neraca saldo memiliki 3 komponen, yaitu aset, beban, dan modal. Setiap komponen tersebut saling mempengaruhi satu dengan lainnya. Agar lebih mengerti, perhatikan rumus sederhana di bawah ini.

Aset = Beban + Equitas

Aset

Asetlah yang membuat bisnis Anda bertahan! Aset merupakan seluruh hal yang menjadi milik perusahaan. Mereka dapat dijual saat perusahaan dalam kondisi lemah, dapat digunakan sebagai jaminan saat ekspansi perusahaan, serta membantu memproduksi neraca saldo yang sehat.
Berdasarkan bentuknya, aset diklasifikasikan menjadi 2 jenis, yaitu material (tangible)dan non-material (intagible). Aset material adalah aset yang berwujud seperti gedung atau kendaraan. Aset non-material, di sisi lain, adalah aset yang tidak berwujud namun memiliki nilai tinggi seperti hak paten, ide, atau nama brand/logo.

Beban

Perusahaan perlu melakukan pengorbanan finansial untuk membeli atau memiliki aset. Biaya yang dikeluarkan untuk membeli aset-aset inilah yang dinamakan beban. Beban sendiri dibagi menjadi menjadi 2 jenis, yaitu beban jangka pendek dan jangka panjang. Beban jangka pendek adalah kewajiban perusahaan yang harus segera dilunasi dalam waktu 1 tahun. Pembayaran gaji contohnya. Beban jangka panjang seperti pelunasan cicilan rumah atau gedung adalah beban dengan jangka waktu pelunasan lebih dari 1 tahun, bahkan dapat mencapai lebih dari 10 tahun.

Equitas

Equitas merupakan modal awal yang biasanya diinvestasikan dalam bentuk saham kepada bisnis Anda. Modal ini harus dicicil per bulan atau per tahun, tergantung dari kesepakatan perusahaan dengan investor. Dana pengembalian modal ini diambil dari sebagian pendapatan bersih perusahaan dalam bentuk dividen.

Mengukur Risiko Finansial Bisnis Anda

Neraca saldo membantu Anda dalam mengukur risiko finansial yang harus dihadapi perusahaan. Risiko yang sekaligus merupakan kesempatan ini dapat diukur dari 3 aspek, yaitu:

Likuiditas (Liquidity)

Adaptabilitas (Adaptability)

Durabilitas (Durability)

Likuiditas menunjukkan kemampuan perusahaan untuk memenuhi kewajiban jangka pendeknya. Hal ini mencakup kebutuhan operasional perusahaan dan juga pembayaran cicilan. Adaptabilitas merupakan kemampuan finansial perusahaan untuk beradaptasi atau menyesuaikan diri dengan perubahan situasi atau kondisi. Durabilitas adalah tingkat ketahanan perusahaan dan bagaimana kemampuan perusahaan untuk bertahan di masa depan.

Perusahaan yang sukses memiliki likuiditas, adaptabilitas, dan durabilitas yang baik. Mereka memiliki kas yang cukup untuk semua kebutuhan, baik jangka panjang maupun jangka pendek. Hal ini akan membuat perusahaan dapat menyesuaikan diri dengan perubahan situasi dan dapat mengikuti perkembangan zaman. Kas yang cukup dan terkelola dengan baik membuat perusahaan Anda dapat bertahan lama dan memiliki persediaan finansial untuk pengembangan bisnis atau melakukan aktivitas finansial lainnya di masa mendatang.

Mengukur risiko finansial dalam menjalankan bisnis sangat penting karena dengan demikian Anda dapat mengetahui kesiapan perusahaan untuk berkembang. Dengan adanya neraca saldo, Anda dapat mengetahui kondisi kas, aset, serta kewajiban perusahaan yang harus dilunasi. Anda dapat memutuskan apakah perusahaan mampu melunasi kewajibannya dalam jangka waktu tertentu atau melakukan investasi dalam jumlah tertentu.


https://www.jurnal.id/id/blog/keseimbangan-finansial-kunci-kesuksesan-bisnis-anda/