Cash Flow: Metode, Contoh, dan Cara Membuat Laporannya dengan Mudah.

Laporan arus kas atau cash flow adalah laporan keuangan yang berisi tentang informasi penerimaan dan pengeluaran kas dalam sebuah perusahaan pada periode waktu tertentu. Karenanya laporan keuangan arus kas dapat digunakan untuk melacak pemasukan dan pengeluaran dari seluruh kegiatan perusahaan.

Aktivitas Cash Flow atau Arus Kas

Cash Flow: Metode, Contoh, dan Cara Membuat Laporannya dengan Mudah 1Laporan arus kas atau cash flow sendiri terdiri dari 3 aktivitas berikut ini:

  • Aktivitas Operasi (Operating Activities)

Aktivitas operasi merupakan laporan arus kas yang terdiri dari kegiatan operasional perusahaan. Dengan kata lain, aktivitas ini  dapat diperoleh dengan memasukkan nilai dari pengaruh kas/bank pada transaksi yang dilibatkan dalam penentuan laba bersih. Sebagai contoh seperti, penjualan barang dan jasa dari pelanggan, pembelian persediaan, atau perlengkapan yang umurnya diperkirakan kurang dari setahun, utang kepada supplier dan beban operasional lainnya.

  • Aktivitas Investasi (Investing Activities)

Aktivitas investasi ini berkaitan dengan aktivitas arus kas yang dihasilkan dari penjualan ataupun pembelian aktiva tetap. Atau  kegiatan memasukkan nilai dari transaksi yang mempengaruhi kas atau bank untuk kegiatan investasi pada aset yang umurnya diperkirakan lebih dari satu tahun. Contohnya, pembelian/penjualan aktiva tetap atau investasi jangka panjang lainnya.

  • Aktivitas Pendanaan (Financing Activities)

Seperti namanya, aktivitas pendanaan merupakan aktivitas kas yang berasal dari penambahan modal perusahaan. Untuk menghitung aktivitas ini, Anda dapat memasukkan nilai penambahan atau pengurangan kas yang berasal dari kewajiban jangka panjang dan ekuitas pemilik. Seperti penyetoran modal awal, utang bank atau obligasi dan penerbitan saham.

Metode Laporan Arus Kas 

Cash Flow: Metode, Contoh, dan Cara Membuat Laporannya dengan Mudah 2Ada dua metode untuk membuat laporan arus kas atau cash flow adalah metode langsung (direct cash flow) dan metode tidak langsung (indirect cash flow).

  1. Metode Langsung

Metode langsung merupakan metode membuat laporan arus kas dengan mengelompokkan kegiatan operasi ke dalam berbagai kategori. Misalnya, aktivitas operasional dibedakan akunnya sendiri-sendiri seperti akun beban penyusutan, beban amortisasi, keuntungan, dan kerugian, utang, dan sebagainya. Sehingga metode ini lebih mudah dimengerti dan dapat memberikan informasi yang lengkap dalam pengambilan keputusan. Untuk membuat arus kas metode langsung, Anda harus menyiapkan buku kas bank dan buku kas kecil. Selanjutnya Anda dapat memilih untuk melakukan pemeriksaan silang antar buku kas bank, rekening koran, bonggol check atau buku kas kecil.

  1. Metode Tidak Langsung

Berbeda dengan metode langsung, metode tidak langsung memusatkan perhatian pada perbedaan antara laba bersih dan arus kas dari aktivitas operasi. Metode tidak langsung menunjukan hubungan antara laporan keuangan laba rugi, neraca dan arus kas. Nah karena datanya sudah tersedia langsung dalam perusahaan maka metode ini lebih murah dibandingkan metode langsung. Dalam metode ini arus kas operasi, arus kas investasi dan arus kas pendanaan disusun berdasarkan laporan laba rugi dan neraca.

Cara Membuat Laporan Arus Kas atau Cash Flow

Cash Flow: Metode, Contoh, dan Cara Membuat Laporannya dengan Mudah 3

Di luar perbedaan antara metode langsung dan tidak langsung, umumnya ada 5 langkah untuk membuat cash flow adalah:

  1. Menghitung Kenaikan atau Penurunan Kas

Langkah pertama untuk membuat cash flow adalah menghitung kenaikan atau penurunan kas perusahaan. Untuk menghitungnya Anda dapat melihat laporan arus kas dan neraca pada akun kas. Selain itu, Anda juga dapat menghitung kenaikan dan penurunan kas dengan melihat buku kas bank dan buku kas kecil.

  1. Menghitung & Melaporkan Kas Bersih yang Digunakan pada Aktivitas Operasional

Dalam perjalanannya, kas digunakan untuk berbagai macam kegiatan. Pada langkah kedua ini Anda harus memisahkan kas yang khusus untuk kegiatan operasi. Kemudian, hitunglah jumlahnya dan buatlah laporan kas bersih yang digunakan untuk aktivitas operasional.

  1. Menghitung & Melaporkan Kas Bersih yang Digunakan pada Aktivitas Investasi

Langkah ketiga ini sama dengan langkah kedua, hanya saja yang membedakan jenis kegiatannya yakni kegiatan investasi. Kegiatan investasi misalnya, pembelian/penjualan aktiva tetap atau investasi jangka panjang lainnya. Perhatikan kegiatan investasi yang dilakukan pada periode berjalan dan hitunglah berapa jumlah kas bersih yang digunakan.

  1. Menghitung & Melaporkan Kas Bersih yang Digunakan pada Aktivitas Pendanaan

Konsep langkah keempat ini juga sama seperti sebelumnya. Untuk menghitung Anda dapat memasukkan nilai penambahan atau pengurangan kas yang berasal dari kewajiban jangka panjang dan ekuitas pemilik.

  1. Hitung & Jumlahkan Kas Bersih dari Ketiga Aktivitas

Langkah terakhir yakni menghitung penggunaan dan penerimaan kas bersih dari aktivitas operasi, investasi, dan pendanaan. Jika langkah 2, 3, dan 4 sudah Anda lakukan, maka langkah terakhir akan lebih mudah dilakukan. Anda hanya perlu membuat laporannya saja. Jangan lupa untuk memasukkan saldo kas awal periode pada perhitungannya.

Cara Membuat Laporan Arus Kas dengan Jurnal

Cash Flow: Metode, Contoh, dan Cara Membuat Laporannya dengan Mudah 4

Selain menggunakan cara manual seperti di atas, sekarang Anda dapat membuat laporan arus kas dengan menggunakan bantuan software akuntansi online. jurnal merupakan salah satu softwareakuntansi yang menyediakan fitur pembuatan laporan keuangan arus kas. Sehingga laporan arus kas dapat dibuat dengan mudah, cepat, dan akurat. Bahkan Jurnal juga dapat membuat arus kas dengan menggunakan metode langsung dan tidak langsung. Adapun tutorial untuk membuat cash flow adalah berikut ini:

a. Metode Langsung (Direct Method)

Untuk membuat laporan arus kas dengan metode langsung di Jurnal, maka Anda dapat mengikuti langkah-langkah berikut:

  1. Klik menu Laporan. Pada tab Sekilas Bisnis, klik Arus Kas.

cash flow adalah 1

  1. Anda akan melihat laporan arus kas secara default sebagai berikut.

cash flow adalah 2

  1. Pilih Periode yang diinginkan.

cash flow adalah 3

  1. Jika Anda ingin menampilkan laporan yang lebih spesifik, klik “Filter Lebih Lanjut“.

cash flow adalah 4

  1. Anda akan melihat pop up seperti berikut.

cash flow adalah 5

  • Tanggal mulai & selesai: Pilih mulai dari sampai tanggal berapa laporan akan ditampilkan.
  • Filter Sesuai Periode: Tentukan periode laporan sesuai pilihan Custom, Mingguan, Bulanan, atau Tahunan.
  • Bandingkan Periode: Pilih periode perbandingan laporan arus kas dari waktu ke waktu sampai dengan 11 periode sebelumnya.
  • Grup dengan Tag: Pilih Tag untuk menampilkan laporan per proyek, per departemen, per sales atau kelompok lainnya. Field ini hanya tersedia untuk pengguna Pro dan Enterprise Di bawah field ini terdapat 2 radio buttons yaitu Mencakup Semua dan Salah Satu.

Mencakup Semua, laporan yang ditampilkan adalah hasil filter untuk tag Project A dan Project B. Sedangkan jika Anda memilih Salah Satu, maka laporan yang ditampilkan adalah hasil filter 1 tag saja, antara Project A atau Project B.

  • Show Accounts: Geser tombol ini ke kanan jika Anda ingin menampilkan laporan arus kas dengan detil akun-akun yang terkait.
  1. Setelah selesai,klik tombol “Filter”.
  2. Klik tombol dan pilih metode arus kas Default Direct untuk Metode Langsung.

cash flow adalah 6

  1. Setelah memfilter, Anda dapat melakukan expor laporan ini dengan klik tombol “Expor” dan pilih format file yang diinginkan. Format yang tersedia adalah PDF, Excel atau CSV.

cash flow adalah 7

  1. Jika dalam bentuk PDF akan terlihat seperti ini.

cash flow adalah 8

Pada bagian bawah halaman ini,terdapat keterangan saldo kas awal dan saldo kas akhir.

Saldo pembuka adalah jumlah total dari saldo awal kas & bank Anda sesuai dengan tanggal awal yang dipilih, seperti contoh di atas, saldo kas awal diambil dari tanggal 1 Januari 2017. Saldo penutupan adalah jumlah total dari saldo kas & bank setelah mengalami pergerakan sampai periode terakhir yang dipilih, seperti contoh di atas, saldo kas akhir diambil sampai tanggal 31 Desember 2017.

b. Metode Tidak Langsung (Indirect Method)

Sementara jika Anda ingin membuat laporan arus kas dengan metode tidak langsung di Jurnal, maka Anda dapat mengikuti langkah-langkah berikut:

  1. Klik menu Laporan. Pada tab Seklias Bisnis, klik Arus Kas.

cash flow adalah 9

  1. Anda akan melihat laporan arus kas secara default sebagai berikut.

cash flow adalah 10

  1. Pilih Periode yang diinginkan.

cash flow adalah 11

  1. Jika Anda ingin menampilkan laporan yang lebih spesifik, klik “Filter Lebih Lanjut”.

cash flow adalah 12

  1. Anda akan melihat pop up seperti berikut.

cash flow adalah 13

  • Tanggal mulai & selesai: Pilih mulai dari sampai tanggal berapa laporan akan ditampilkan.
  • Filter Sesuai Periode: Tentukan periode laporan sesuai pilihan Custom, Mingguan, Bulanan, atau Tahunan.
  • Bandingkan Periode: Pilih periode perbandingan laporan arus kas dari waktu ke waktu sampai dengan 11 periode sebelumnya.
  • Grup dengan Tag: Pilih Tag untuk menampilkan laporan per proyek, per departemen, per sales atau kelompok lainnya. Field ini hanya tersedia untuk pengguna Pro dan Enterprise Di bawah field ini terdapat 2 pilihan yaitu Mencakup Semua dan Salah Satu.

Misalkan Anda memiliki tag Project A dan Project B. Jika Anda memilih Mencakup Semua, maka laporan yang ditampilkan adalah hasil filter untuk tag Project A dan Project B. Sedangkan jika Anda memilih Salah Satu, maka laporan yang ditampilkan adalah hasil filter 1 tag saja, antara Project A atau Project B.

  • Show Accounts: Geser tombol ini ke kanan jika Anda ingin menampilkan laporan arus kas dengan detil akun-akun yang terkait.
  1. Setelah selesai,klik tombol “Filter”.
  2. Klik tombol settings dan pilih metode arus kas Default Indirect untuk Metode Tidak Langsung.

cash flow adalah 14

  1. Setelah memfilter, Anda dapat melakukan expor laporan ini dengan klik tombol “Expor” dan pilih format file yang diinginkan. Format yang tersedia adalah PDF, Excel atau CSV.

cash flow adalah 15

  1. Jika dalam bentuk PDF akan terlihat seperti ini.
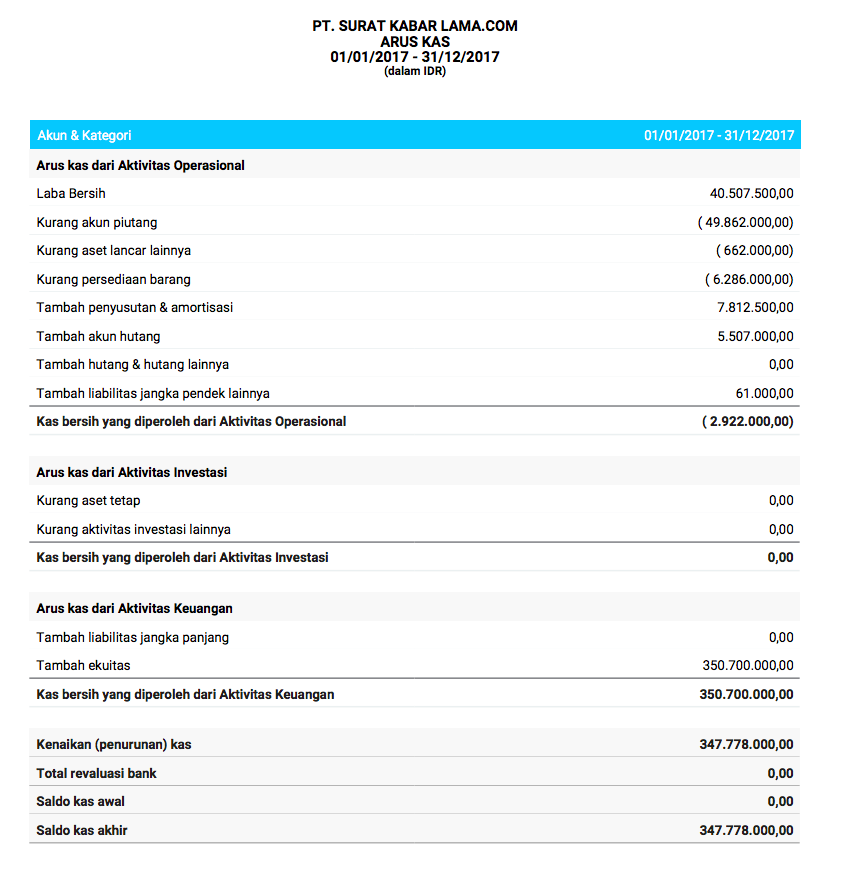
cash flow adalah 16

Pada bagian bawah halaman ini,terdapat keterangan saldo kas awal dan saldo kas akhir.

Saldo pembuka adalah jumlah total dari saldo awal kas & bank Anda sesuai dengan tanggal awal yang dipilih, seperti contoh di atas, saldo kas awal diambil dari tanggal 1 Januari 2017. Sedangkan Saldo penutupan adalah jumlah total dari saldo kas & bank setelah mengalami pergerakan sampai periode terakhir yang dipilih, seperti contoh di atas, saldo kas akhir diambil sampai tanggal 31 Desember 2017.

Cara Mengatur Template Laporan Arus Kas

Kedua contoh laporan arus kas di atas menggunakan template dari Jurnal. Namun, Anda juga dapat mengganti template sesuai dengan kebutuhan bisnis Anda. Berikut cara mengatur template laporan arus kas atau cash flow:

  1. Klik simbol setting dan pilih “+Add New Template” seperti gambar dibawah ini.

cash flow adalah 17

  1. Isikan Nama Template pada field “Nama Susunan” dan pilih Metode Arus Kas yang Anda gunakan, Metode Langsung atau Tidak Langsung pada Field “Tetapkan Metode”.

cash flow adalah 18

  1. Anda dapat menambahkan Kategori, dengan klik Tombol “+Tambah Kategori”.

cash flow adalah 19

  1. Maka akan muncul menu pop up pada layar dan Anda dapat menambahkan kategori pada laporan sesuai kebutuhan.

cash flow adalah 20

  • Nama : Isi dengan nama kategori yang akan Anda tambahkan.
  • Tipe Aktivitas : Pilih Tipe Aktivitas dari kategori yang ditambahkan. Pada Laporan Arus Kas terdapat 3 kelompok Aktivitas, yaitu Operasional, Investasi dan Finansial.
  • Akun Sumber : Pilih Akun yang termasuk dalam kategori ini.
  1. Klik tombol “Simpan” untuk menyimpan kategori yang baru saja Anda buat.
  2. Anda dapat mengubah Judul Laporan dengan klik simbol (pensil) .

cash flow adalah 21

  1. Anda juga dapat mengubah dan menghapus kategori. Klik simbol (pensil) untuk mengubah atau klik simbol (hapus / buang) untuk menghapus pada baris Kategori.

cash flow adalah 22

  1. Ubah urutan tampilan daftar kategori Anda dengan klik simbol panah di sebelah kanan. Tanda panah keatas untuk menaikkan posisi kategori dan tanda panah kebawah untuk menurunkan.

cash flow adalah 23

  1. Jika ingin menghapus akun pada Kategori, arahkan kursor ke akun yang akan dihapus dan klik simbol silang di sebelah kiri Nomor Akun.

cash flow adalah 24

  1. Klik tombol “Simpan” di bagian bawah layar untuk menyimpan hasil pengaturan Template Anda.

cash flow adalah 25

  1. Untuk melihat daftar template yang Anda miliki dan menggunakannya, klik simbol setting . Setelah itu pilih template baru Anda.

cash flow adalah 26

  1. Untuk mengubah tampilan Template yang sudah dibuat, klik simbol setting. Kemudian arahkan kursor ke Judul Template dan klik simbol pensil .

cash flow adalah 27

  1. Untuk menghapus Template yang sudah dibuat, klik simbol setting. Kemudian arahkan kursor ke Judul Template dan klik simbol pensil. Pada layar pengaturan template, klik “Hapus Template” seperti gambar berikut.

cash flow adalah 28

Selain laporan arus kas atau cash flow, Jurnal software akuntansi online juga dapat membantu Anda membuat laporan keuanganlainnya seperti laporan laba rugi, laporan perubahan modal, neraca. Banyak fitur yang disediakan didalamnya yang dapat memudahkan Anda mulai dari melakukan pencatatan hingga menyusun laporan keuangan.

Cukup memasukkan informasi dan data-data keuangan bisnis Anda, Jurnal akan menghitungnya secara otomatis. Terlebih Jurnal juga berbasis teknologi cloud sehingga Anda dapat mengakses nya kapanpun dan dimanapun secara realtime. Selain itu Jurnal juga sudah terintegrasi dengan lebih dari sepuluh aplikasi sehingga masih banyak sekali aplikasi yang terintegrasi dengan Jurnal seperti salah satunya yakni Klik Pajak.

Adanya sistem integrasi pada Jurnal ini tentu saja akan membuat Anda lebih produktif dan fokus dalam menjalankan dan mengembangkan bisnis.


https://www.jurnal.id/id/blog/contoh-cash-flow/
Defisit perdagangan AS naik, menyulut kekhawatiran perlambatan ekonomi

Defisit perdagangan Amerika Serikat melonjak pada Mei dan ketegangan perdagangan AS-China menyebabkan aktivitas di sektor jasa pada Juni melemah ke level terendah dalam dua tahun. Ini menjadi pertanda perlambatan ekonomi pada kuartal II-2019. Data Departemen Perdagangan AS menyebut, defisit perdagangan Mei naik 8,4% menjadi US$ 55,5 miliar karena lonjakan impor yang melebihi peningkatan ekspor.

Angka defisit perdagangan ini di atas konsensus para ekonom yang disurvei Reuters yang memperkirakan defisit perdagangan sebesar US$ 5,4 miliar pada Mei. Defisit perdagangan barang dengan China meningkat 12,2% menjadi US$ 39,2 miliar. Presiden AS Donald Trump memberlakukan tarif impor tambahan untuk barang-barang China setelah kegagalan negosiasi dan mendorong China untuk melakukan pembalasan.

Impor pada Mei meningkat 4% menjadi US$ 217 miliar. Sedangkan ekspor barang naik 2,8% menjadi US$ 140,8 miliar. Kenaikan ekspor terjadi di seluruh sektor, termasuk pesawat penumpang meski Boeing pada Maret lalu menangguhkan pengiriman pesawat MAX 737 yang paling laris. Mengutip Reuters Rabu (3/6), outlook pelemahan ekonomi juga digarisbawahi oleh data lain yang dirilis Rabu ini yang menunjukkan penambahan jumlah pekerjaan lebih rendah dari perkiraan. Pesanan baru untuk barang-barang manufaktur pada Mei juga turun dalam dua bulan berturut-turut. Laporan tersebut mengikuti data investasi perumahan dan bisnis yang melemah baru-baru ini serta belanja konsumen yang moderat. Kepercayaan pebisnis dan konsumen telah menurun. Perlambatan dalam kegiatan ekonomi ini dapat mendorong Federal Reserve untuk memangkas suku bunga bulan ini. Bank sentral AS bulan lalu mengisyaratkan akan melonggarkan kebijakan moneter pada pertemuan yang akan digelar 30 Juli-31 Juli, menyusul meningkatnya risiko terhadap ekonomi dari perang dagang AS-China dan inflasi yang rendah.

Dana Moneter Internasional (IMF) telah menurunkan estimasi pertumbuhan ekonomi global karena berkurangnya arus perdagangan sebagai akibat dari ketegangan perdagangan. “Orang-orang mempertanyakan berapa lama Washington akan terus mengklaim bahwa mereka membantu ekonomi AS,” kata Chris Rupkey, kepala ekonomi MUFG New York.  “Salah satu faktor di balik kejatuhan ekonomi dan depresi hebat adalah proteksionisme dan perang dagang, dan itu akan menjadi keajaiban jika ekonomi dunia dapat menghindari penurunan lain kali ini.” Ketegangan perdagangan AS-China membuat defisit perdagangan bergerak liar, dengan eksportir dan importir berusaha tetap di depan dalam pertarungan tarif antara kedua negara.

Trump pada Rabu (3/7) menuduh China dan Eropa memanipulasi mata uang secara besar-besaran dan memompa uang ke dalam sistem mereka untuk bersaing dengan AS. “Kami masih berpikir itu sedikit lebih mungkin, bahwa senketa perdagangan dengan China pada akhirnya akan meningkat lebih lanjut,” jelas Andrew Hunter, ekonom senior AS di Capital Economics London.  “Perdagangan kemungkinan akan menjadi hambatan moderat pada paruh kedua tahun ini yang kami perkirakan akan menambah perlambatan pertumbuhan permintaan domestik secara tajam.”

sumber : https://internasional.kontan.co.id/news/defisit-perdagangan-as-naik-menyulut-kekhawatiran-perlambatan-ekonomi


Bursa Asia melemah karena pasang surut antusiasme ketegangan perdagangan

Bursa Asia memerah di awal perdagangan Rabu (3/7) dipicu oleh kekhawatiran baru atas ancaman pengenaan tarif tambahan oleh Amerika Serikat terhadap barang-barang Eropa. Rabu (3/7) pukul 08.35 WIB, indeks Nikkei 225 melemah 96,96 poin atau 0,45% ke 21.657,56, Hang Seng melemah 94,85 poin atau 0,32% ke 28.777,68, Taiwan Taiex turun 78,40 poin atau 0,72% ke 10,783,61.

Sementara indeks Kospi turun 13,84 poin atau 0,65% ke 2.107,38, ASX 200 menguat 17,79 poin atau 0,27% ke 6.671, Straits Times turun 14,33 poin atau 0,43% ke 3.356,74 dan FTSE Malaysia turun 3,46 poin atau 0,2% ke 1.687,90. Pelemahan bursa Asia juga dipicu oleh kekhawatiran pertumbuhan ekonomi global yang membebani kepercayaan investor.

Rally saham global setelah KTT AS-China pada akhir pekan lalu cepat kehilangan kekuatan. Asal tahu saja, AS dan China pada Sabtu pekan lalu sepakat untuk kembali melakukan perundingan dagang setelah Presiden AS Donald Trump menawarkan konsesi, termasuk tidak ada tarif baru dan pelonggaran pembatasan Huawei untuk mengurangi ketegangan dengan Beijing. “Pelonggaran pelarangan Huawei sedikit mengejutkan. Tapi masih ada pertanyaan mengenai seberapa efektif perjanjian itu,” kata Norihiro Fujito, Kepala strategi investasi di Mitsubishi UFJ Morgan Stanley Securities seperti dikutip Reuters.


https://investasi.kontan.co.id/news/bursa-asia-melemah-karena-pasang-surut-antusiasme-ketegangan-perdagangan

MENGENAL AKUNTANSI BIAYA DAN PENERAPANNYA DI BERBAGAI JENIS PERUASAHAAN

Hasil gambar untuk akuntansi biaya

Bila Anda mengelola sebuah perusahaan, akuntansi biaya merupakan hal yang perlu diketahui. Akuntansi Biaya merupakan salah satu cabang akuntansi yang merupakan alat manajemen dalam memonitor dan merekam transaksi biaya secara sistematis, serta menyajikan informasi biaya dalam bentuk laporan biaya (Supriyono, 1983). Meski tidak menguasainya, setidaknya Anda perlu mengetahui alur dan penerapannya di berbagai jenis perusahaan yang berbeda.

Akuntansi Biaya

Secara pengertian, akuntansi biaya merupakan suatu kegiatan atau aktivitas berupa pencatatan, pengklasifikasian, pembuatan, hingga pelaporan semua transaksi atau biaya yang terjadi dari proses produksi hingga distribusi atau penjualan produk maupun jasa. Tujuan akuntansi biaya sendiri adalah sebagai sumber informasi tentang semua pengeluaran yang dilakukan oleh perusahaan. Di mana selanjutnya informasi pada akuntansi biaya ini akan digunakan untuk membantu pengambilan keputusan untuk pengelolaan perusahaan. Selain itu, akuntansi biaya juga merupakan alat pertanggungjawaban perusahaan kepada pihak-pihak yang berkepentingan.

Siklus Akuntansi Biaya

Sebelum membahas mengenai aplikasi akuntansi biaya di beberapa jenis perusahaan, sebaiknya Anda mengetahui terlebih dahulu mengenai siklus akuntansi biaya secara umum. Siklus akuntansi biaya terdiri dari beberapa tahap, yaitu:

  1. Penentuan harga bahan pokok produksi. Biaya yang diperhitungkan pada tahap ini mencakup harga atau biaya dari bahan baku utama yang dibeli ditambah dengan biaya pembelian bahan yang dibutuhkan pada proses produksi.
  2. Perhitungan biaya yang dikeluarkan untuk tenaga kerja langsung.
  3. Perhitungan biaya overhead pabrik selama produksi berlangsung.
  4. Menghitung harga jual produk atau jasa.

Penerapan Akuntansi Biaya di Beberapa Jenis Perusahaan

a. Akuntansi Biaya Perusahaan Jasa

Seperti yang kita ketahui, perusahaan jasa memiliki karakteristik yang berbeda dengan perusahaan dagang atau manufaktur yang menjual barang dagangan atau memproduksi barang dagangannya. Perusahaan jasa hanya memberikan jasa/pelayanan untuk kliennya. Sehingga aktivitas dalam perusahaan jasa yaitu antara proses persiapan penyedia jasa sampai penggunaan jasa dan terakhir pembayaran jasa oleh klien.

Oleh karena itu, siklus akuntansi biaya perusahaan jasa dihitung dari persiapan pemberian jasa dan ditutup dengan pemberian harga pokok jasa yang diberikan. Sehingga laporan keuangan pada perusahaan jasa menampilkan data harga pokok jasa yang digunakan oleh klien. Data tersebutlah yang menjadi informasi untuk menentukan langkah atau keputusan yang akan diambil oleh perusahaan.

b. Akuntansi Biaya Perusahaan Dagang

Kegiatan utama perusahaan dagang adalah melakukan penjualan produk yang telah dibeli oleh perusahaan kepada konsumen. Perlu diingat, perusahaan dagang tidak memproduksi barang dagangannya sendiri, sehingga dia hanya mendistribusikan barang dagangan saja. Adapun proses distribusi dibagi menjadi dua jenis, yaitu proses distribusi langsung (melalui perantara) dan proses distribusi tidak langsung.

Terdapat 4 unsur yang menjadi dasar untuk menghitung akuntansi biaya pada perusahaan dagang, yaitu:

  1. Kas keluar, yaitu merupakan biaya yang dikeluarkan oleh perusahaan.
  2. Barang masuk, berupa barang yang dibeli oleh perusahaan untuk diperdagangkan.
  3. Kas masuk, adalah uang yang diperoleh dari penjualan barang dagangan oleh perusahaan.
  4. Barang keluar, adalah semua barang yang dijual oleh perusahaan

Jika disimpulkan, akuntansi perusahaan dagang ini sebenarnya memperhitungkan barang yang masuk dan keluar. Karenanya, juga terdapat akun-akun lain yang juga harus diperhitungkan dan diperhatikan. Adapun akun-akun tersebut seperti; akun HPP, akun penjualan, akun pembelian, akun persediaan, akun beban pemasaran, akun potongan pembelian, akun diskon atau potongan harga.

c. Akuntansi Biaya Perusahaan Manufaktur

Berbeda dengan perusahaan jasa dan dagang, perusahaan manufaktur merupakan perusahaan yang aktivitasnya membuat produk dengan mengolah bahan baku menjadi produk jadi yang siap jual. Sehingga akuntansi biaya pada perusahaan manufaktur memiliki tujuan untuk menentukan harga pokok produksi dari setiap barang yang diproduksi. Selain itu, tujuan lain dari akuntansi biaya di perusahaan manufaktur yaitu menyampaikan informasi berupa harga-harga produksi dari setiap unit yang disimpan di gudang.

Siklus akuntansi biaya pada perusahaan manufaktur dimulai dari persiapan bahan baku, proses pembuatan produk, sampai akhirnya menghasilkan produk jadi. Beberapa akun yang ikut diperhitungkan dalam perhitungan akuntansi biaya perusahaan manufaktur yaitu harga pokok bahan baku, biaya tenaga kerja langsung, biaya overhead produksi, dan harga pokok penjualan.

d. Akuntansi Biaya Perusahaan Tambang

Perusahaan tambang memiliki aktivitas utamanya yaitu kegiatan eksplorasi, kegiatan pengembangan dan pembangunan, kegiatan produksi, dan kegiatan pengolahan (refinery). Karena karakteristiknya yang sangat berbeda dari jenis-jenis perusahaan sebelumnya, maka siklus akuntansi biaya pada perusahaan tambang ini diatur secara khusus. Adapun aturan khusus mengenai perusahaan tambang yakni Peraturan Standar Akuntansi Keuangan (PSAK). Berikut beberapa aturan terkait kegiatan akuntansi perusahaan tambang:

  1. PSAK 16, mengatur tahap kegiatan konstruksi,
  2. PSAK 19, mengatur kegiatan pengembangan,
  3. PSAK 64, mengatur tentang akuntansi pada tahap eksplorasi dan evaluasi pertambangan,
  4. PSAK 33 revisi 2011, mengatur tentang kegiatan produksi yang melibatkan pengelupasan lapisan tanah termasuk juga pengelolaan lingkungan hidup.

Sehingga dapat disimpulkan, bahwa akuntansi biaya pada perusahaan pertambangan terletak pada pencatatan keuangan yang terjadi pada setiap aktivitas utamanya.

Demikian ulasan mengenai akuntansi biaya dan penerapannya pada berbagai jenis perusahaan. Mungkin terlihat sulit? untuk memudahkan dalam pengelolaan keuangan perusahaan, Anda dapat menggunakan bantuan Jurnal. Jurnal merupakan software akuntansi online berbasis Cloud yang memberikan kemudahan dalam mengelola keuangan kapan pun dan di mana pun. Tidak hanya pencatatan transaksi, Jurnal juga menyediakan fitur pembuatan faktur secara otomatis, pelacakan ketersediaan barang, dan manajemen aset yang akan membantu mengembangakan nilai aset bisnis Anda di masa depan.


https://www.jurnal.id/id/blog/2018-mengenal-akuntansi-biaya-dan-penerapannya-di-berbagai-jenis-perusahaan/

Pelaporan PPh 21 Nihil

Banyak diperbincangkan apa bener menurut peraturan no.9/pmk.03/2018 utk pph 21 nihil tidak diwajibkan utk lapor?? Berikut penjelasannya, supaya tidak bingung dengan info yang simpang siur.

1. Berdasarkan Pasal 10 ayat (2) Peraturan Menteri Keuangan Nomor 9/PMK.03/2018 disebutkan bahwa :
“Ketentuan mengenai kewajiban untuk melaporkan PPh Pasal 21 dan/atau PPh Pasal 26 yang dipotong harus menyampaikan SPT Masa paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir menjadi tidak berlaku dalam hal jumlah PPh Pasal 21 dan/atau PPh Pasal 26 yang dipotong pada Masa Pajak yang bersangkutan nihil, kecuali nihil tersebut dikarenakan adanya Surat Keterangan Domisili (Certificate Of Domicile).”
2. Berdasarkan Pasal 10 ayat (2a) Peraturan Menteri Keuangan Nomor 9/PMK.03/2018 disebutkan bahwa :
“ Apabila jumlah PPh Pasal 21 dan/atau PPh Pasal 26 yang dipotong pada Masa Pajak Desember nihil, kewajiban untuk melaporkan PPh Pasal 21 dan/atau PPh Pasal 26 paling lama 20 (dua puluh) hari setelah Masa Pajak berakhir tetap berlaku.”
3. Atas pertanyaan sebelumnya dan dikaitkan dengan butir 1 dan 2 diatas dapat disimpulkan bahwa SPT Masa PPh Pasal 21 dan/atau PPh Pasal 26 (SPT Masa Pasal 21/26)Nihil tidak wajib dilaporkan ke Kantor Pelayanan Pajak. Namun demikian, pengecualian tersebut tidak berlaku untuk 2 hal yaitu: Kondisi nihil yang dikarenakan adanya Surat Keterangan Domisili atau untuk Masa Pajak Desember.. Kemudian, mengenai pemberlakuan Peraturan Menteri ini mulai pada tanggal diundangkan, yaitu 23 Januari 2018, sehingga pengecualian pelaporan SPT Masa Pasal 21/26 Nihil mulai sejak pelaporan SPT Masa Pasal 21/26 Masa Pajak Januari 2018.


Tim Redaksi Ortax, http://ortax.org/ortax/?mod=studi&page=show&id=218&q=&hlm=1


